
Ошибки из-за незнания новых правил с 1 апреля 2026 года могут обернуться штрафами, задержками платежей и проблемами с отчетностью. В статье мы подробно разобрали все изменения: новые формы счетов-фактур, правила заполнения платежных поручений, переход ФНС на новые ГОСТы шифрования и многое другое.
Сохраните материал в закладки — он поможет вам вовремя подготовиться к нововведениям и минимизировать риски для бизнеса.
Новые формы счёта‑фактуры, книги покупок и книги прода
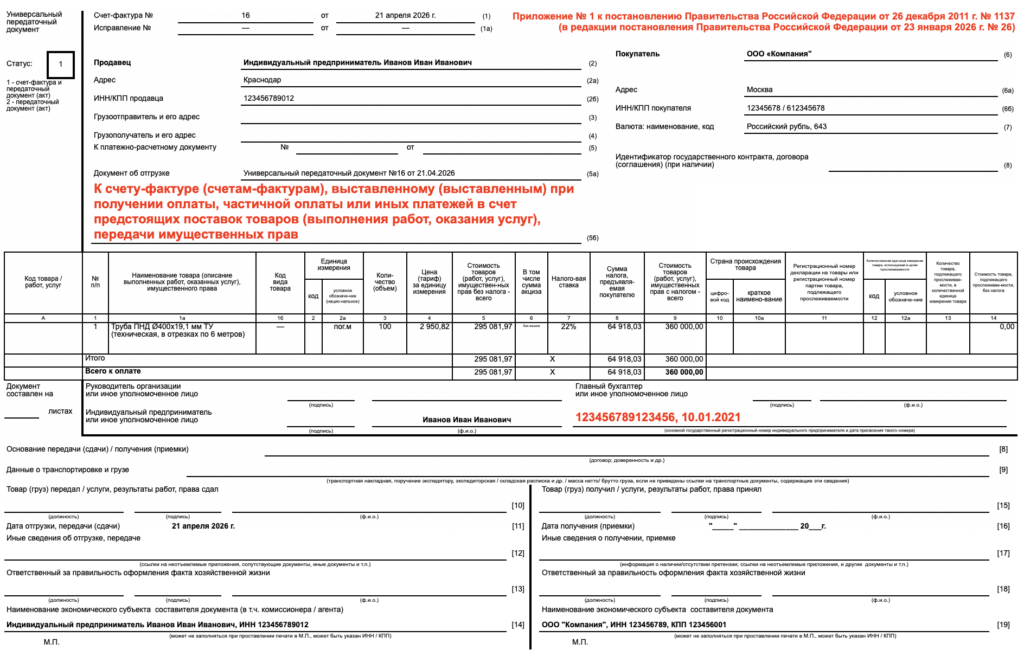
Правительство обновило формы счёта‑фактуры, книги покупок и книги продаж.
Основание: постановление Правительства от 23.01.2026 № 26.
Основные изменения:
- В счёт‑фактуру добавлена новая строка 5б и поле для ОГРНИП.
- В книгу покупок включена новая графа 7а.
- В книгу продаж добавлена графа 11а.
- В графах 14 и 17 книги продаж указана актуальная ставка НДС 22 %, а в графах 14а и 17а — 20 % или 18 %.
Важные нюансы:
- Новые формы действуют с 1 апреля 2026 года.
- До этой даты используйте рекомендованные формы из письма ФНС от 26.12.2025 № СД‑4‑3/11730@.
- При наличии нескольких счетов‑фактур заполняйте реквизиты всех документов.
- Если есть исправления, укажите номер и дату последнего изменения.
- ИП при подписании счёта‑фактуры указывают ОГРНИП и дату его присвоения вместо реквизитов свидетельства о госрегистрации.
Изменения в правилах заполнения платёжек на налоги и взносы
С 1 апреля 2026 года действуют новые правила заполнения платёжных поручений. Основание: приказ Минфина от 16.05.2025 № 58н.:
- В поле «КПП» при уплате ЕНП всегда указывайте «0».
- Для организаций:
- поле 8 — название организации;
- поле 60 — ИНН из 10 знаков;
- поле 101 — статус плательщика «01»;
- поле 105 — «0».
- Для ИП, нотариусов, адвокатов и КФХ:
- в поле «Плательщик» укажите статус в скобках рядом с Ф. И. О. (например, Кондратьев Александр Сергеевич (ИП));
- поле 60 — ИНН из 12 знаков;
- поле 101 — статус плательщика «01»;
- вместо кода ОКТМО в платёжке на ЕНП — «0».
Также утверждена форма квитанции для уплаты налогов физлицами.
Переход ФНС на новые алгоритмы шифрования
С 1 апреля 2026 года ФНС применяет ГОСТы 34.12‑2018 и 34.13‑2018. Чтобы избежать проблем с электронной отчётностью:
- Обновите КриптоПро CSP до версии 5.0.12000 или выше (старые версии 4.0 R2, R3 и 4.0 R4 не поддерживаются).
- Если используете USB‑носитель, проверьте его модель:
- Рутокен ЭЦП 2.0 замените на Рутокен ЭЦП 3.0.
- Для подписи руководителя или ИП потребуется перевыпуск сертификата в удостоверяющем центре.
- Подпись сотрудника можно скопировать со старого токена на новый без перевыпуска сертификата.
Уточнения в порядке исполнительного производства по налоговой задолженности
Изменения в ФЗ от 02.10.2007 № 229‑ФЗ касаются принудительного взыскания долгов по налогам. Основание: Федеральный закон от 31.07.2025 № 287-ФЗ.
- Постановление о взыскании долга за счёт имущества выставляется, если сумма превышает 30 тыс. руб.
- Приставы исполняют постановление в размере отрицательного сальдо ЕНС (данные поступают автоматически из ГИС ГМП).
- Исполнительский сбор рассчитывается с учётом суммы долга на дату возбуждения производства.
- Окончание исполнительного производства возможно:
- при достаточном количестве средств на ЕНС;
- при нулевом или положительном сальдо;
- если за 2 месяца имущество для взыскания не найдено.
- Уведомления должнику могут направляться по СМС (считаются полученными на следующий день).
Урегулирование работы сервисов рассрочки
Новые правила предоставления рассрочки (федеральные законы от 31.07.2025 № 283‑ФЗ, № 284‑ФЗ). Основание: федеральные законы от 31.07.2025 № 283-ФЗ, № 284-ФЗ.
- Операторами могут быть кредитные и микрофинансовые организации, а также хозяйственные общества.
- Максимальный срок возврата денег:
- с 01.04.2026 — не более 6 месяцев;
- с 01.04.2028 — не более 4 месяцев.
- Максимальная ответственность — 20 % годовых от суммы просроченной задолженности.
- При задолженности свыше 50 тыс. руб. данные передаются в БКИ.
- Запрещено устанавливать разные цены на один товар в зависимости от способа оплаты (исключение — участники эксперимента по партнёрскому финансированию).
Обновлённые формы статистической отчётности
С 1 апреля 2026 года вводятся новые формы отчётов в Росстат .
Основание: приказ Росстата от 22.07.2025 № 348.
№ 1 (рабочая сила) — сведения о составе затрат организации на рабочую силу (с отчётного периода за 2025 год).
№ П‑4(НЗ) — сведения о неполной занятости и движении работников (с I квартала 2026 года).
Формы № ЗП для сфер образования, культуры, науки, соцобслуживания и здравоохранения (с I квартала 2026 года):
- № ЗП-образование «Сведения о численности и оплате труда работников сферы образования по категориям персонала»;
- № ЗП-культура «Сведения о численности и оплате труда работников сферы культуры по категориям персонала»;
- № ЗП-наука «Сведения о численности и оплате труда работников организаций, осуществляющих научные исследования и разработки, по категориям персонала»;
- № ЗП-соц «Сведения о численности и оплате труда работников сферы социального обслуживания по категориям персонала»;
- № ЗП-здрав «Сведения о численности и оплате труда работников сферы здравоохранения по категориям персонала».
Новый формат корректировочного счёта‑фактуры
ФНС утвердила формат 5.02 корректировочного счёта‑фактуры, который учитывает требование указывать ОГРНИП для ИП.
Основание: приказ ФНС от 19.01.2026 № ЕД-1-26/29@ и ГОСТ Росстандарта от 06.05.2025 № ГОСТ 26987-2025.
- Действует с 19 апреля 2026 года.
- До 1 апреля 2027 года допускается использование старого формата 5.01.
Изменения в правилах выдачи ипотечных кредитов
С 1 апреля 2026 года ЦБ запрещает банкам учитывать неофициальные доходы при оценке заёмщика (постановление Правительства от 26.02.2026 № 197):
- В расчёт берётся только официальный заработок.
- Данные собираются через «Цифровой профиль» (ФНС и СФР).
- При использовании упрощённого подхода банк применяет дисконт 10 % и берёт наименьшую величину: заявленный доход или среднедушевой доход по региону.
Вывод: изменения с 1 апреля 2026 года затрагивают многие аспекты работы бизнеса — от заполнения счетов‑фактур до правил выдачи ипотеки. Рекомендуем заранее подготовиться к нововведениям, чтобы избежать штрафов и ошибок в отчётности.
Хотите узнать подробнее о каком‑либо из изменений? Оставьте вопрос в комментариях или задайте вопрос эксперту ООО «Аудиторъ»!


